公開日: |更新日:
「空き家の3000万円控除」と「遺言書」で損しないための条件
相続した実家を売却する際、譲渡所得から最大3,000万円を差し引ける「空き家特例」は、大きな節税につながる制度です。しかし、遺言書がなく遺産分割が難航したり、遺言書の内容が売却の妨げになったりすると、「3年の壁」と呼ばれる売却期限を逃すおそれもあります。制度の条件と注意点を確認しましょう。
譲渡所得から
最大3,000万円控除!
「空き家の特別控除」
基本ルール
親から相続した実家を売却する際に活用したいのが、通称「空き家特例」と呼ばれる税制上の特例です。以下、売却益から差し引ける金額の上限や対象となる家屋・売却方法の条件など、基本的なルールを見ていきましょう。
税金が大幅カットされる超強力な制度
「空き家の3,000万円特別控除」とは、亡くなった親が住んでいた家屋や敷地を相続して売却した際に使える特例です。一定の要件を満たすと、譲渡所得(売却益)から最高3,000万円を控除することが可能で、控除が適用された分、税負担を減らせる可能性があります。2024年1月1日以降の売却で、対象財産を取得した相続人が3人以上の場合は、控除上限は3,000万円ではなく2,000万円となります。
なお、この制度はあくまでも所得控除であり、税金そのものが3,000万円安くなるわけではない点に注意しましょう。
押さえておくべき主な適用要件
対象は、1981年(昭和56年)5月31日以前に建築され、区分所有建物登記のない家屋です。原則、亡くなる直前に被相続人が一人で住んでいたことが必要ですが、老人ホームに入所していた場合も一定の条件で対象です。
建物を耐震基準に適合させるか、取り壊して売却する方法があり、2024年以降は買主が売却後、翌年2月15日までに工事を終える場合も対象となりました。売却代金が1億円以下であることも条件となります。
なぜ「遺言書」が
3,000万円控除の
命運を分けるのか?
空き家特例は適用要件が細かいうえに売却期限も決まっているため、相続手続きの進み具合が結果を左右します。中でも遺言書の有無や内容は、売却までにかかる時間に直結します。以下、遺言書が特例の適用に影響する理由を見ていきましょう。
遺言書がないと
「売却期限(3年の壁)」に
間に合わないリスク
空き家特例を利用するには、相続開始から3年を経過する日の属する年の12月31日までに売却する必要があります。また現行制度では、2027年12月31日までという適用期限もあります。
これらの期限がある一方で、もし遺言書がなく、相続人の間で実家を誰が取得するか決まらない場合、遺産分割協議が長引いて売却の準備に着手できなくなるおそれがある点に注意してください。期限を過ぎてしまうと、ほかの条件を満たしていても特例は利用できなくなります。
遺言書で「共有名義」や
「要件外の相続」を
指定される落とし穴
遺言書があっても、内容次第で売却が滞ることがあります。たとえば実家をきょうだい全員の共有名義とする内容の遺言書の場合です。この場合、売却には共有者全員の同意が必要となるため、意見が割れると話し合いに時間がかかって売却が滞るかもしれません。
また、家屋と敷地を別々の人に引き継がせるなど、取得者に関する要件を満たさない遺言内容では、特例を利用できない可能性があります。遺言の内容が特例の要件に沿っているか、早めに確認しておきましょう。
自筆証書遺言の
「検認待ち」によるタイムロス
自宅などで保管されていた自筆証書遺言は、原則として家庭裁判所での「検認」が必要です。申立てには戸籍関係の書類をそろえる必要があり、検認期日の調整などによって数週間から数か月を要することがあります。その間に相続登記や売却の準備が遅れると、空き家特例の期限にも影響しかねません
なお、公正証書遺言や法務局で保管された自筆証書遺言は検認が不要です。遺言書の種類を早期に確認することが大切です。
空き家特例を「自力」で手続き・申告する大変さ
空き家特例は、要件を満たしていても、所定の書類をそろえて確定申告をしなければ適用されません。自分で手続きすれば専門家への依頼費用を抑えられる一方、関係者との調整などに時間がかかる点に注意が必要です。
役所や事業者の
証明書集めに追われる
空き家特例を利用するには確定申告が必要ですが、確定申告の際に、市区町村が発行する「被相続人居住用家屋等確認書」を取得して添付する必要があります。ほかにも、被相続人の住民票の除票、相続人の住民票、売買契約書などが添付書類として必要です。状況によっては電気・ガスの使用中止日を示す書類も用意しなければなりません。
また、建物を取り壊す場合には取り壊しを示す書類、建物を残して売却する場合には耐震基準適合証明書などが必要になることもあります。
これらの書類を自力で集めたうえで確定申告を行うことは、決して容易ではないと理解しておきましょう。
売却・解体手配から確定申告までのトータル負担
相続した家を売るには、買主を探すだけでは終わりません。不動産会社との価格・契約条件の調整に加え、必要に応じて解体業者への見積もり依頼や工事日程の調整も行います。売却前には法務局で相続登記の手続きが必要になるほか、売却後は譲渡所得を計算し、税務署へ確定申告しなければなりません。役所や事業者への問い合わせに加え、書類の不備への対応なども重なれば、仕事をしながら自力で進める場合は相応の時間と手間がかかると理解しておく必要があります。
自分で手探り申請・売却」vs「専門家に頼む」比較
空き家特例の手続きは自分でも進められますが、相続登記や不動産売却、確定申告など、対応すべき作業は少なくありません。専門家に依頼すると報酬が発生する一方、手続きの負担を軽減できる可能性があります。それぞれの違いを比較してみましょう。
| 比較項目 | 費用重視で自力で進める | 専門家(税理士・司法書士・不動産店)に任せる |
|---|---|---|
| 特例適用に向けた対応 | 期限切れや書類不備で控除を逃すリスクあり | 期限や適用要件を確認し、控除の適用に向けてサポート |
| 費やす時間・労力 | 役所・解体業者・税務署などへの対応に時間と手間がかかる | 依頼範囲に応じて本人の対応負担を軽減できる |
| 相続人間での揉め事 | 協議がまとまらず売却手続きが滞る場合がある | 遺言書の確認や遺産分割協議書の作成などをサポート |
| 費用 | 実費(税額+手数料等)のみ | 実費 + 専門家報酬 |
まとめ:3年の壁を越える前に専門家へ相談を
空き家特例は要件や期限が厳しい制度です。「費用を抑えたい」と自力で進めたい気持ちは分かりますが、その結果、遺言書の扱いや遺産分割協議に時間を取られ、売却期限(3年の壁)を過ぎてしまうと、控除を受けられなくなることに注意してください。仮に売却益が3,000万円以上なら、長期譲渡所得の税率20.315%で計算すると、控除の有無で最大約609万円の差が生じます。
京都市で実家を相続した方は、速やかに司法書士など相続や空き家売却に詳しい専門家に相談し、手続きの段取りを確認しておくようおすめします。
| 司法書士法人 ・行政書士 鴨川事務所 |
京都駅前 相続手続き センター |
ひかり 司法書士法人 |
谷口龍一 司法書士・ 行政書士事務所 |
|
|---|---|---|---|---|
 引用元:司法書士法人・行政書士鴨川事務所公式HP(https://kyokamo.com/lp-souzoku/) |
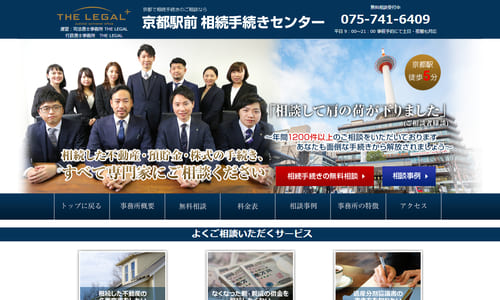 引用元:京都駅前相続手続きセンター公式HP(https://sozoku-kyoto.com/) |
 引用元:ひかり司法書士法人公式HP(https://hikari-sihoushosi.com/) |
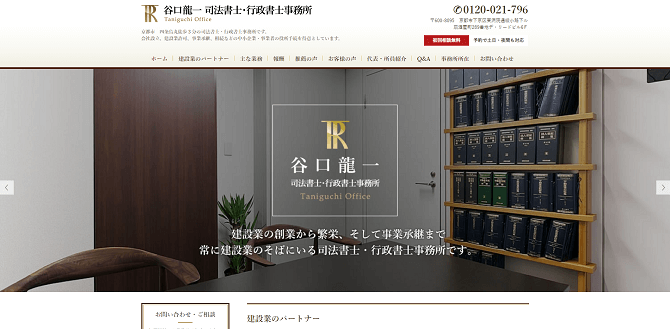 引用元:谷口龍一司法書士・行政書士事務所公式HP(https://office-taniguchi.com/) |
|
| 所在地 | 下京区四条通東洞院 東入立売西町66番地 京都証券ビル301 |
下京区西境町49番地 サザン京都駅前ビル4F |
中京区少将井町222 シカタオンズ ビルディング301号 |
下京区扇酒屋町289番地 デ・リードビル6F |
| 営業時間 | 平日9時~21時 ※電話受付は夕方以降、 土日祝日も可能 |
平日9時~21時 ※事前予約にて 土日・夜間も対応 |
平日9時~18時 | 平日9時~17時 ※予約にて 土日・夜間も対応 |
 不動産 相続の 手続費用 |
¥45,000~ | ¥58,000~ (※1) |
¥68,000~ (※2) |
¥104,500~ |
| お電話 | ||||
| 公式HP |
※初回の相談が無料であり、電話やZoomでも手続きが進められると公式HPで明記している京都市内の司法書士事務所を掲載しています(2021年4月調査時点)。
※各費用は公式HPに掲載されている最低限の料金です。家族構成や手続きの複雑性によって変化する可能性があります。
※公的手続きの実費として納める費用、出張時の立ち合い費用などの諸経費は含まれていません。
※費用は2021年12月の情報です。
※1:2021年12月時点で、公式HPに税表記はありませんでした
※2:2021年12月時点で、公式HPで価格を確認できませんでした